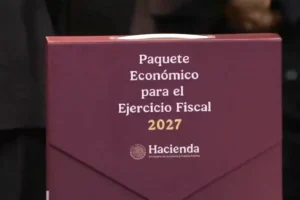
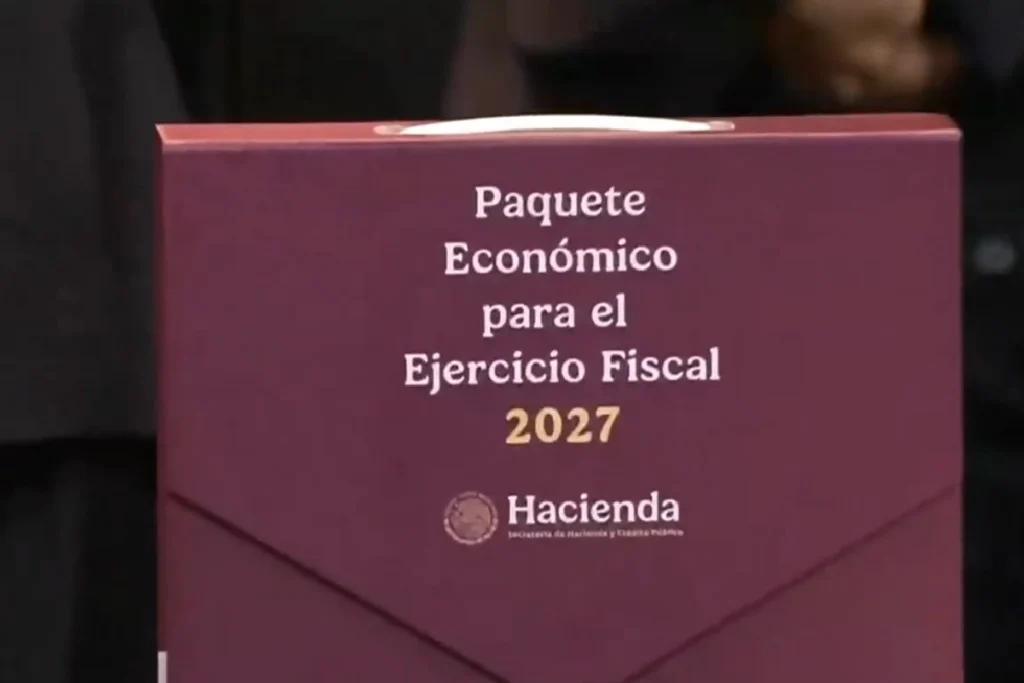
La iniciativa de reforma a la Ley del Impuesto sobre la Renta incluida en el Paquete Económico 2027 plantea un nuevo mecanismo para limitar las deducciones autorizadas y la aplicación de pérdidas fiscales de determinadas personas morales con ingresos acumulables superiores a 50 millones de pesos.
Entre las propuestas destaca limitar la disminución de pérdidas fiscales de ejercicios anteriores al 50% de la utilidad fiscal determinada conforme al nuevo mecanismo, con excepciones y reglas transitorias.
De aprobarse, estos cambios podrían modificar el ISR a cargo y los recursos disponibles para operar e invertir. Por ello, conviene evaluar su posible efecto en los presupuestos y proyecciones de flujo de efectivo de 2027.
Las disposiciones descritas corresponden a la iniciativa presentada y pueden modificarse durante el proceso legislativo. Su aplicación dependerá del texto definitivo aprobado y publicado.
Anticipar el impacto fiscal permite planear con mayor claridad los recursos que la empresa necesita para crecer.
Este es un buen momento para revisar las proyecciones de 2027 y evaluar distintos escenarios. Conocer el posible efecto de estas propuestas permitirá tomar decisiones de inversión y financiamiento con mayor información.